Jour innocent de 1993. Luis Ángel Rojo, à cette époque, gouverneur de la Banque d'Espagne, a annoncé une décision historique: Banesto intervoir. Ce n'était pas n'importe quelle décision. Le rouge était le dernier gouverneur Espagnol qui chérissait les pouvoirs de la politique monétaire et en particulier l'inspection et la supervision des entités financières. Banesto était alors une entité ayant de graves problèmes de solvabilité qui ont présidé un très jeune Mario Conde, Qui après avoir échoué dans sa tentative de récapitiser la banque de l'American JP Morgan, alors la plus grande banque du monde, est tombée dans une spirale de processus judiciaires qui ont fini par l'emmener en prison. En avril 1994, Santander, présidé par une ambitieux Emilio Botín, a été fabriqué avec la majorité de la capitale de Banesto avec l'approbation de la Banque d'Espagne.
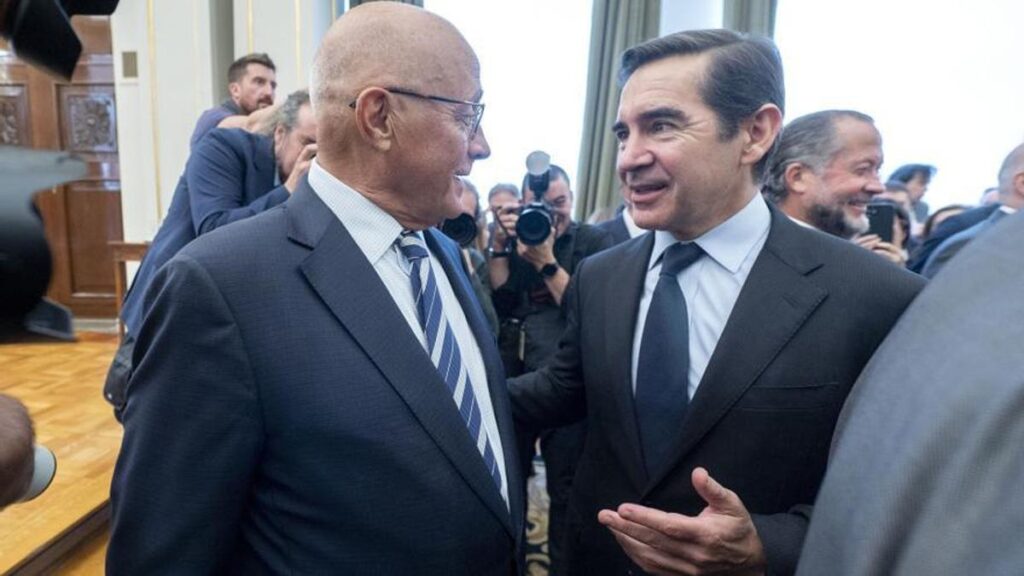
Ce qui relie cette vieille histoire de la finance de l'Espagne avec le moment actuel, c'est que le Santander a pris quatre ans, jusqu'en 1998, pour lancer une OPA pour obtenir des actions de Banesto et, surtout, ce qui ne s'est pas fait qu'en 2013, date à laquelle il a décidé de mettre en œuvre une fusion par absorption et intégrer la marque. Autrement dit, 19 ans après son prix. La comparaison avec l'affaire BBVA-Sabadell, dans laquelle le gouvernement a imposé une période de trois ans, extensible en deux autres, dans laquelle la banque présidée par Carlos Torres ne peut pas fusionner avec Sabadell, devient évident.
Quelles sont les similitudes et les différences entre les deux opérations? Pourquoi l'interdiction de fusionner BBVA-Sabadell dans les trois prochaines années met en danger l'opération si Santander a passé 19 ans sans intégrer Banesto?
La clé est l'entreprise
L'essence de la réponse est purement commerciale. Dans les années 90 du siècle dernier, la carte financière espagnole était très différente de celle actuelle. Ce sont des années où les banques d'épargne ont concouru de vous avec vous avec les banques, ce qui, à une occasion, est venu surmonter en termes de parts de marché. Des années où En Espagne, il y avait 45 000 bureaux bancaires (un dans chaque coin de chaque rue, comme il le disait) appartenant à 350 entités financières, Entre les banques, les boîtes et les coopératives de crédit. C'était donc un moment où le grand argument compétitif était que chaque client ait une succursale à côté de sa maison. Et à cette époque, il adaptait la décision d'Emilio Botín de ne pas intégrer la marque Banesto, qui malgré l'intervention, sa délicate solvabilité et ses problèmes judiciaires, avait un réseau de plus de 2000 bureaux, d'une taille similaire à celle de Santander, mais très complémentaire, étant donné qu'elle couvrait en particulier le monde rural et les petits capitaux de la province. Botín et Alfredo Sáenz, leur PDG à Banesto, ont défendu à tout moment que l'entité, qu'ils ont définie comme le « joyau de la couronne », se poursuivait sans fusionner avec Santander En tant que l'une des clés stratégiques du groupe lors de la concurrence sur ce marché très fragmenté.
Le panorama est très différent maintenant. Sur les 45 000 bureaux et les 350 entités financières des années 90 17 000 bureaux et 40 entités financières sont passées. Une réduction drastique attribuée au processus de concentration qui a commencé à cette époque (par exemple, en 1988, le Bilbao et le Gaspaignant, germe de la BBVA actuelle, et en 1991, ils l'ont fait central et hispanique, qui ont ensuite été absorbés par Santander), à la crise financière du début des années 2000, qui a pris des boîtes d'épargne) dans la farce de la farce) avec 2020-21 Et, surtout, à la numérisation de l'entreprise, un tsunami qui a ébranlé la façon de rivaliser dans le secteur financier.
Maintenant, la situation est différente. Les grands groupes bancaires en Espagne ont vraiment été réduits à trois (BBVA lui-même, Caixabank et Santander) Et la base de la concurrence ne vient pas du nombre de bureaux que vous avez, mais du degré de numérisation avec lequel vos clients interagissent avec vous.
Synergies raconter
Cependant, les économies de coûts restent un élément clé d'une fusion. Les synergies obtenues par la fermeture des bureaux et la réduction du personnel restent une partie pertinente des 850 millions par an que la BBVA s'attendrait à atteindre Avec une fusion de Sabadell et, par conséquent, ne pas pouvoir les rendre efficaces ou les voir réduites pendant au moins trois ans, jouer contre l'opération. La BBVA estime que ces 850 millions seraient divisés par 100 millions par coûts financiers, 300 millions pour les frais de personnel et 450 millions pour les dépenses administratives et technologiques.
Une autre différence clé entre le processus de Santander-Banesto et celle du BBVA-Sabadell est qu'il n'y avait aucune incertitude au-delà de savoir comment les clients de l'entité absorbée réagiraient. Maintenant, d'abord, ce problème est toujours debout, car La bataille entre les deux entités est réglée comme une identité et un sentiment d'appartenance, Ce qui introduit toujours l'inconnu de savoir comment les clients de Sabadell et en particulier leurs actionnaires réagiront si le BBVA se lance un OPA. Mais il ouvre également une nouvelle incertitude, de nature réglementaire.
Le gouvernement, contre
Si l'opération de Santander-Banesto avait l'approbation de la Banque d'Espagne, la plus haute autorité dans cette affaire et l'approbation du gouvernement de l'époque (celle du socialiste Felipe González), celle de BBVA-SABADELL a la position trouvée de l'exécutif actuel, qui a décidé de l'entraver, ajoutant les trois années sans fusion aux conditions déjà imposées par la Commission de la compétition. En plus, Une incertitude légale est générée qui peut avoir des répercussions légales en Espagne et en Union européenne (UE)puisque les experts ne sont pas clairs sur ce que, au niveau juridique, l'autonomie de la direction exigée par le gouvernement depuis au moins trois ans.
En fait, dans la dernière intégration du secteur financier, celle de Caixabank et Bankia, avec Pedro Sánchez déjà en tant que président, bien qu'avec Nadia Calviño, maintenant président de la Banque européenne d'investissement (BEI), en tant que ministre de l'économie, le gouvernement ne s'est pas positionné dans l'opération et a accepté les conditions que la Commission de la concurrence avait soulevées, sans rien ajouter. Pas une virgule.
